Een docent treedt na het bereiken van de AOW-leeftijd in dienst. Hij is gedurende het dienstverband ingezet als docent voor de zogeheten Internationale Schakelklas. In die klas geeft hij nieuwkomers in Nederland les. Hij heeft formeel geen bevoegdheid om les te geven. Negen jaar lang krijgt hij een jaarcontract aangeboden, waarbij het laatste contract door de werkgever niet meer verlengd wordt. In de cao staat dat docenten zonder onderwijsbevoegdheid nooit een vast contract kunnen krijgen.
De werknemer kwalificeert het door de werkgever beoogde einde van rechtswege en het feit dat hij niet meer tewerk is gesteld en geen loon meer heeft ontvangen, als opzegging. Hij berust nu in die opzegging, maar maakt wel aanspraak op een billijke vergoeding, omdat die opzegging onregelmatig was.
De werknemer claimt een vast contract op basis van de wettelijk geregelde ketenregeling, welke inhoudt dat er maximaal drie contracten in drie jaar tijd mogen worden afgesloten. De werkgever erkent dit, maar verwijst daarentegen naar zowel de Wet voortgezet onderwijs 2020 als de cao Voortgezet Onderwijs 2024-2025. Beide bepalen dat onbevoegde docenten niet in dienst kúnnen zijn op basis van een arbeidsovereenkomst voor onbepaald tijd. In die ‘botsing’ tussen twee wettelijke en cao-regimes, komt de beperking van de mogelijkheden voor onbevoegde docenten als winnaar uit de strijd, aldus de werkgever.
De rechter oordeelt dat de ketenregeling – die overigens ook letterlijk in de cao herhaald is – een wezenlijk onderdeel van het arbeidsrecht is, dat ingericht is ter bescherming van de werknemer. Een dergelijk wezenlijke beschermingsbepaling kan niet ondergraven worden door een branche-specifieke bepaling die niet arbeidsrechtelijk van aard is, maar gericht is op optimalisatie van de kwaliteit van het onderwijs. Het is aan de werkgever om die wettelijke regels toe te passen en te zorgen dat zij daaraan voldoet.
Dit houdt in dat sprake is van contract voor onbepaalde tijd, welk contract de werkgever niet volgens de regels heeft opgezegd. Hij ging immers uit van een einde van rechtswege. De werkgever is op basis van de cao verplicht een docent met onderwijsbevoegdheid in te zetten, zodra deze beschikbaar is. De docent zonder onderwijsbevoegdheid moet dan plaatsmaken, ook al is er niets aan te merken op de wijze van lesgeven van de betreffende docent. Er was een docent met onderwijsbevoegdheid beschikbaar. Dat de arbeidsovereenkomst dus uiteindelijk zou eindigen staat vast.
Hoewel zonder kwade bedoelingen gedaan, heeft de werkgever de werknemer vanuit zakelijk oogpunt wel erg lang laten ‘bungelen’ in onzekerheid door steeds jaarcontracten af te sluiten (terwijl dat eigenlijk niet meer mocht) en dat heeft werkgever al die tijd – ook nog in de aanloop naar en tijdens de procedure – vastgehouden, terwijl zij beter had moeten weten. Deze onhandige en ongelukkige gang van zaken wil de kantonrechter tot uitdrukking brengen in de vergoeding.
De kantonrechter stelt de billijke vergoeding daarom vast op € 13.500, zijnde het salaris van vijf maanden. Dit zou de meest waarschijnlijke datum zijn waarop het dienstverband voor onbepaalde tijd rechtsgeldig geëindigd zou zijn. Gelet op de handelwijze van de werkgever verhoogt de kantonrechter de uiteindelijke vergoeding naar € 15.000.
Is uw organisatie niet belastingplichtig voor de vennootschapsbelastin of daarvan vrijgesteld? Of is uw organisatie een sportvereniging of sportstichting of een algemeen nut beogende instelling (ANBI)? Dan kunt u mogelijk een onbelaste vrijwilligersvergoeding toekennen aan uw vrijwilligers.
Voorwaarde is dat de vrijwilliger niet bij u in dienst is en de werkzaamheden niet uitvoert voor zijn beroep. Verder mag de vergoeding die de vrijwilliger krijgt niet in verhouding staan tot de omvang en het tijdsbeslag van het werk dat de vrijwilliger voor uw organisatie doet.
De onbelaste vergoeding die u in 2026 aan een vrijwilliger mag geven is € 5,75 per uur met een maximum van € 220 per maand en € 2.200 per jaar. Is de vrijwilliger jonger dan 21 jaar, dan is de maximale onbelaste vergoeding € 3,40 per uur met een maximum van € 220 per maand en € 2.200 per jaar.
Let op! De Belastingdienst ziet het bedrag van € 5,75 per uur en € 3,40 per uur als niet-marktconform. Wilt u een hogere uurvergoeding onbelast vergoeden, dan kan dat als u kunt uitleggen dat die hogere uurvergoeding niet-marktconform is.
De kantonrechter in Arnhem oordeelde onlangs dat er ook sprake is van opbouw van vakantiedagen gedurende het slapende dienstverband, oftewel gedurende de periode dat er geen recht meer op loon bestaat. De kantonrechter in Groningen oordeelde echter recentelijk het tegenovergestelde.
Een werknemer maakte onder verwijzing naar de eerdere uitspraak van de kantonrechter Arnhem aanspraak op betaling van vakantiedagen vanaf 104 weken arbeidsongeschiktheid, namelijk vanaf 8 november 2023 tot einde dienstverband op 30 april 2025. Het ging om een totaal van 238,35 niet genoten vakantie-uren. De werkgever ging hier niet in mee. Hij verwees naar de wet waarbij het recht op vakantie is gekoppeld aan het recht op loon.
Deze kantonrechter oordeelde dat bij een slapend dienstverband geen vakantiedagen worden opgebouwd over de periode dat het recht op loon is beëindigd. Hij verwees daarbij naar artikel 7 lid 1 van de Arbeidstijdenrichtlijn waarin gesproken wordt over behoud van loon. Bij een slapend dienstverband is er echter geen sprake meer van behoud van loon.
Het doel van vakantie is om een werknemer in staat te stellen uit te rusten van de uitvoering van de hem door zijn arbeidsovereenkomst opgelegde taken en om over een periode van ontspanning en vrije tijd te beschikken. Het veronderstelt dat de werknemer een activiteit heeft uitgevoerd die het nemen van een periode van rust, ontspanning en vrije tijd rechtvaardigt om de door de Arbeidstijdenrichtlijn beoogde bescherming van zijn veiligheid en gezondheid te waarborgen. Gedurende de wachttijd is het uitgangspunt dat de werknemer weer aan het werk gaat. Dan past de gelijkstelling van de arbeidsongeschikte werknemer met de werknemer die daadwerkelijk heeft gewerkt.
Bij een slapend dienstverband is duidelijk dat deze re-integratie niet is bewerkstelligd en ligt een aanvraag voor een WIA-uitkering in de rede. Bij een slapend dienstverband is de werkgever immers bevoegd om het dienstverband op te zeggen.
De door het Europese Hof van Justitie geformuleerde doelen (bijkomen door rust, ontspanning en vrije tijd) kunnen bij een slapend dienstverband niet meer worden behaald. Bovendien gaan de werkgever en werknemer er ook niet meer van uit dat de werknemer in de organisatie weer aan het werk zal gaan, zodat de door de Arbeidstijdenrichtlijn beoogde bescherming van de veiligheid en gezondheid van de werknemer niet op die wijze geborgd hoeft te worden. Tot slot valt een werknemer na de wachttijd vaak terug op een socialezekerheidsuitkering, welke uitkering in beginsel tijdens vakantie doorloopt, zodat op die wijze ook voorzien wordt in vakantie met behoud van uitkering.
Gelet op de tegenstrijdige uitspraken door de verschillende rechtbanken zou het wenselijk zijn als hierover door de Hoge Raad – eventueel in het kader van te stellen prejudiciële vragen – duidelijkheid zou worden gegeven.
Moet u op grond van de wettelijke bepalingen slechts een gering bedrag aan invorderingsrente betalen, dan wordt dat niet aan u in rekening gebracht. Sinds 1990 betreft dit een vast bedrag van maximaal € 23 (50 gulden voor de invoering van de euro). Dit bedrag is sinds die tijd niet verhoogd of geïndexeerd.
Met ingang van 1 januari 2026 is dit bedrag voor het eerst verhoogd naar € 49.
Let op! Vanaf nu zal het bedrag elke vijf jaar geïndexeerd worden.
Zou u daarom vanaf 1 januari 2026 invorderingsrente verschuldigd zijn tot maximaal € 49? Dan wordt dit niet aan u in rekening gebracht.
U bent invorderingsrente aan de Belastingdienst verschuldigd als u na de uiterste betaaldatum nog een bedrag aan belasting moet betalen. Dit geldt ook als u uitstel van betaling heeft gekregen. De periode waarover u invorderingsrente moet betalen, begint op de dag na de uiterste betaaldatum en loopt tot de dag waarop het geld op de rekening van de Belastingdienst is bijgeschreven.
Let op! De invorderingsrente bedraagt vanaf 1 januari 2026 4,3%.
Iedereen met een partner heeft onder de Wtp recht op een partnerpensioen. Dit geldt dus niet alleen voor gehuwden en geregistreerde partners, maar ook voor samenwonende partners. Deze laatste groep hoeft daartoe geen samenlevingscontract te hebben, maar kan na overlijden nog met een samenlevingsverklaring aantonen partner te zijn.
In de praktijk betekent dit dat voor iedereen op basis van een ‘huwelijks-/samenlevingsfrequentie’ een partnerpensioen wordt verzekerd. Dat is makkelijker dan steeds bijhouden wie wel, geen of niet meer een partner heeft. Vanaf 18 jaar komt een werknemer dus ook in aanmerking voor partnerpensioen.
Let op! Er geldt geen plicht om een partnerpensioen toe te zeggen.
Het partnerpensioen mag maximaal 50% van het salaris zijn. In de praktijk blijkt dat 25 tot 35% gebruikelijk is. Als een (oudere) werknemer nog recht heeft op een opgebouwd partnerpensioen – al dan niet premievrij vanuit een vorige werkgever –, dan komt dat boven op het nieuwe partnerpensioen. Ook al wordt gebruikgemaakt van het overgangsregime na 2028 voor zittende werknemers met een (stijgende) beschikbare premiestaffel, het partnerpensioen moet voor iedereen voldoen aan de Wtp. Er moet voor worden gezorgd dat het nieuwe partnerpensioen vergelijkbaar is met het oude. Indien nodig kan een werknemer dan kiezen voor een persoonlijke aanvulling.
Alle partnerpensioenen worden op risicobasis verzekerd. Bij uitdiensttreding – en dus ook voor diegenen die zzp’er worden – vervalt de verzekering. Wel wordt de verzekering automatisch voortgezet voor personen die ‘in between jobs’ (WW-periode) zitten en kan het nadien vaak vrijwillig voortgezet worden. Het partnerpensioen wordt dan gefinancierd uit de spaarpot voor het ouderdomspensioen. Op de pensioeningangsdatum moet opnieuw worden gekozen of, en zo ja hoeveel, partnerpensioen er wordt ‘aangekocht’.
Tot slot moet het wezenpensioen in de Wtp, als dat wordt toegezegd, tot de leeftijd van 25 jaar duren. Een andere leeftijd is niet meer toegestaan. Nu is het nog tot 18 of maximaal 30 jaar. Het wezenpensioen bedraagt dan maximaal 10% van het salaris voor een halve wees en 20% voor een volledige wees. Ook dit wordt weer op risicobasis verzekerd.
Let op! Het nieuwe partnerpensioen is niet moeilijk, maar moet wel én goed geregeld, én goed gecommuniceerd worden..
Voor een werkgever (ofwel opdrachtgever) is het van belang om na te gaan of er wel sprake is van echte zelfstandigheid of dat er sprake is van schijnzelfstandigheid. Een zzp’er die achteraf toch werknemer blijkt te zijn, kan voor de opdrachtgever namelijk flink in de papieren lopen.
In de jurisprudentie is invulling gegeven aan de vraag wanneer er sprake is van een arbeidsovereenkomst. Ingevolge de wet (artikel 7:610 BW):
Ten aanzien van het gezagscriterium heeft de Hoge Raad in het Deliveroo-arrest verduidelijkt dat de rechter ook mag kijken of het werk dat wordt verricht ‘organisatorisch is ingebed’ in de organisatie en daarmee behoort tot de normale bedrijfsarbeid van de onderneming van de werkgever. Dat betreft echter slechts een van de in aanmerking te nemen omstandigheden. Er moet holistisch worden gekeken naar alle omstandigheden van het geval. Van belang kunnen onder meer zijn:
De Hoge Raad heeft in bovengenoemd Deliveroo-arrest geen rangorde aangebracht tussen de diverse gezichtspunten. Inmiddels heeft de Hoge Raad geantwoord op prejudiciële vragen die waren gesteld door het gerechtshof Amsterdam. In reactie daarop oordeelde de Hoge Raad dat niet één aspect bepalend is. Zelfs als iemand zich vrijelijk mag laten vervangen door een ander, wat duidt op zelfstandigheid, kan het, vanwege alle andere aspecten, nog steeds een arbeidsovereenkomst zijn.
Dit houdt in de praktijk dus in dat hetzelfde werk, voor dezelfde opdrachtgever, voor iemand met ‘ondernemerschap’ géén arbeidsovereenkomst is, en voor iemand zonder ‘ondernemerschap’ wél.
Het begrip ‘ondernemerschap’ ziet op de algemene (ondernemers)situatie van de werkende, en kan dus ook betrekking hebben op omstandigheden buiten de specifieke verhouding tussen de werkende en zijn opdrachtgever.
Het wetsvoorstel ‘Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden’ is in juli 2025 bij de Tweede Kamer ingediend. Deze wet beoogt de schijnzelfstandigheid op te lossen. Schijnzelfstandigheid ontstaat met name vanwege onduidelijkheid over de invulling van het gezagscriterium. Het wetsvoorstel streeft naar een verduidelijking van dit gezagscriterium in artikel 7:610 BW.
Er wordt gesproken over een WZ-toets, waarbij W staat voor werknemer en Z voor zelfstandige.
Om te kunnen spreken over een werknemer kan gekeken worden naar de volgende indicatoren:
Indicatoren die wijzen op werken als zelfstandige binnen de arbeidsrelatie:
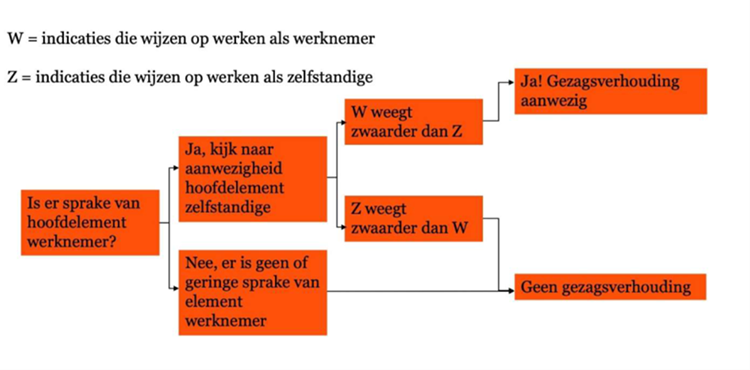
Ook wordt in het wetsvoorstel VBAR in een nieuw in te voeren wetsartikel voorgesteld dat er op basis van een bepaald uurloon vastgesteld kan worden of er wel of geen sprake is van een arbeidsovereenkomst. Wanneer een werkende minder dan € 36 – bedrag wordt periodiek geïndexeerd – verdient, is het vermoeden dat er sprake is van een arbeidsovereenkomst. Het rechtsvermoeden kan worden ingeroepen door de werkende (of diens vertegenwoordiger). Het gaat hierbij om een weerlegbaar rechtsvermoeden. Dit betekent dat er niet automatisch een arbeidsovereenkomst ontstaat, maar de werkende kan zich in geval van een tarief onder de norm wel op het rechtsvermoeden van arbeidsovereenkomst beroepen en gemakkelijker een arbeidsovereenkomst opeisen (bij de eigen werkgever en desnoods via de civiele rechter). Het is dan aan de werkgever om dat rechtsvermoeden te ontkrachten.
Een schijnzelfstandige is iemand die door zichzelf en zijn opdrachtgever als zzp’er wordt aangemerkt, terwijl deze persoon in werkelijkheid werknemer is.
Vanaf 1 mei 2016 geldt de Wet deregulering beoordeling arbeidsrelaties (Wet DBA). In verband met politieke druk, voortkomend uit in de praktijk bestaande onzekerheid over de toepassing van deze wet, is de handhaving op schijnzelfstandigheid door de Belastingdienst opgeschort tot het moment waarop bepaalde knelpunten zijn opgelost. De opschorting duurde tot 1 januari 2025.
Vanaf 2025 is wel sprake van een zogenaamd handhavingsmoratorium. Dit houdt in dat de Belastingdienst aanwijzingen geeft als er volgens hen sprake is van een arbeidsovereenkomst, maar alleen naheft in uitzonderlijke gevallen van kwaadwillendheid.
De Belastingdienst had al de mogelijkheid kwaadwillenden te beboeten. Van kwaadwillendheid is sprake als de opdrachtgever of opdrachtnemer opzettelijk een situatie van evidente schijnzelfstandigheid laat ontstaan of voortbestaan, omdat hij weet – of had kunnen weten – dat er feitelijk sprake is van een dienstbetrekking (en daarmee een oneigenlijk financieel voordeel behaalt en/of het speelveld op een oneerlijke manier aantast). De Belastingdienst handhaaft in alle gevallen van kwaadwillendheid.
De Belastingdienst kan handhaven bij kwaadwillenden als hij de volgende drie criteria alle drie kan bewijzen:
De Belastingdienst legt dus niet meteen een correctieverplichting op, maar de opdrachtgever moet wel de aanwijzingen opvolgen door ofwel de afspraken met de zzp’er zodanig aan te passen dat er geen sprake meer is van een arbeidsovereenkomst, ofwel door de werkzaamheden van de zzp’er als dienstbetrekking te laten verwerken in de loonaangifte. Hiervoor krijgt de opdrachtgever meestal drie maanden de tijd. Worden de aanwijzingen niet of niet voldoende opgevolgd, dan volgt een correctieverplichting en boete vanaf het moment van het geven van de aanwijzing.
Het kabinet heeft begin september 2024 aangekondigd dat er een overgangsregeling komt: een jaar waarin werkgevers en werkenden nog geen vergrijpboete krijgen als zij kunnen bewijzen dat zij stappen zetten tegen schijnzelfstandigheid. Het kabinet heeft dit besluit genomen, omdat vanuit de markt is gevraagd om duidelijkheid over het opheffen van het handhavingsmoratorium, zodat men zich hierop kan voorbereiden.
In de praktijk betekent het opheffen van het handhavingsmoratorium dat de Belastingdienst tijdens controles naheffingen kan opleggen als er binnen bedrijven en organisaties sprake is van schijnzelfstandigheid. Wanneer een bedrijf of organisatie niet aan de regels voldoet, kan een naheffing tot maximaal vijf jaar terug worden opgelegd.
De Belastingdienst had een toelichting uitgebracht waarbij werd aangegeven hoe de beoordeling van de arbeidsrelatie zal plaatsvinden. Het Handhavingsplan arbeidsrelaties 2025 beschreef de wijze waarop de Belastingdienst in 2025 is gaan handhaven.
De Belastingdienst is per 2025 in principe gestart met bedrijfsbezoeken, waarbij met de opdrachtgever een gesprek gevoerd werd over de inhuur van zelfstandigen en extern personeel. Waar nodig werd de opdrachtgever gewezen op aandacht voor de kwalificatie van de arbeidsrelaties en mogelijke risico’s op schijnzelfstandigheid.
De Belastingdienst kan overigens (alsnog) ook voor een boekenonderzoek kiezen, bijvoorbeeld als de inschatting is dat er grote risico’s zijn of als de opdrachtgever werkt of blijft werken met schijnzelfstandigen. De Belastingdienst kan bij zo’n boekenonderzoek in alle gevallen weer correctieverplichtingen en naheffingsaanslagen opleggen.
Let op! De Belastingdienst kan daarbij alleen met terugwerkende kracht tot 1 januari 2025 corrigeren, tenzij sprake is van kwaadwillendheid.
Met ingang van 1 januari 2026 zou het handhavingsmoratorium arbeidsrelaties en ook de zachte landing volledig opgeheven worden. Het kabinet heeft eind 2025 echter toch gekozen voor een gedeeltelijke verlenging van de zachte landing. Een volledige verlenging vond het kabinet ongewenst.
De gedeeltelijke verlenging betekent dat de Belastingdienst ook in 2026 in principe start met een bedrijfsbezoek in plaats van meteen met een belastingcontrole. De ondernemer krijgt daarna in principe de mogelijkheid om zijn bedrijfsvoering te verbeteren.
Let op! Het starten met een bedrijfsbezoek betekent niet dat de Belastingdienst niet alsnog een belastingcontrole kan starten na het bedrijfsbezoek. Die mogelijkheid had de Belastingdienst in 2025 al en dat blijft zo in 2026.
De Belastingdienst kan in 2026 – evenals in 2025 – wel naheffingen opleggen. Als sprake is van (evidente) schijnzelfstandigheid heeft de Belastingdienst dus de mogelijkheid om te handelen.
Waar in 2025 nog geen vergrijpboetes opgelegd konden worden, kan dat vanaf 2026 wel. De verlenging van de zachte landing geldt dus niet voor vergrijpboetes. De Belastingdienst kan een vergrijpboete opleggen als sprake is van (voorwaardelijke) opzet of grove schuld. Het kabinet vindt het onwenselijk om (voorwaardelijke) opzet of grove schuld nog langer onbestraft te laten en wil de zachte landing op dit punt daarom niet verlengen.
Let op! De Belastingdienst kan in 2026 ook weer kiezen of ze een belastingcontrole doet over een kalenderjaar of over een recent aangiftetijdvak.
De verlenging van de zachte landing geldt nog wel voor verzuimboetes. De Belastingdienst legt dus in 2026 nog geen verzuimboetes op.
Let op! De verlenging van de zachte landing geldt alleen in 2026. Vanaf 2027 zal de Belastingdienst dus niet meer starten met een bedrijfsbezoek en ook verzuimboetes opleggen.
Ook is aangegeven dat de Belastingdienst geen modelovereenkomsten meer gaat goedkeuren, omdat modelovereenkomsten geen zekerheid vooraf kunnen geven over het werken buiten dienstverband. Dit hangt namelijk af van hoe er in de praktijk wordt gewerkt, niet van wat er in een contract staat. Alle lopende goedgekeurde modelovereenkomsten zijn wel automatisch tot eind 2029 verlengd. De Belastingdienst kan een modelovereenkomst echter intrekken als deze niet meer voldoet aan wet- en regelgeving en jurisprudentie of als blijkt dat niet volgens de voorwaarden van de modelovereenkomst gewerkt wordt of kan worden.
De Belastingdienst heeft het formulier Verzoek vooroverleg beoordeling arbeidsrelatie gepubliceerd. U kunt dit formulier gebruiken als u wilt dat de Belastingdienst een arbeidsrelatie beoordeelt. Gebruik daarbij ook de Checklist vooroverleg beoordeling arbeidsrelatie. In deze checklist vindt u welke informatie u minimaal moet vermelden in uw verzoek.
Als achteraf sprake blijkt te zijn van een arbeidsovereenkomst, dan loopt de opdrachtgever het risico van het betalen van (achterstallige loonbelasting), verlof, vakantietoeslag, premies werknemersverzekeringen en het werkgeversdeel in de pensioenpremie. Daarnaast kan een boete worden opgelegd met een terugwerkende kracht van vijf jaar.
Niet alleen de opdrachtgever loopt een risico als achteraf de situatie anders blijkt te zijn. Ook zijn er risico’s voor de zzp’er. Denk aan een controle door de Belastingdienst van zijn aangifte inkomstenbelasting. Als de Belastingdienst hem niet aanmerkt als zzp’er, zal hij de aangifte corrigeren. Dit heeft als gevolg dat de aangegeven winst als loon wordt aangemerkt, waardoor bijvoorbeeld de zelfstandigenaftrek en de mkb-winstvrijstelling vervallen.
Het is van belang al alert te zijn op het werken met zzp’ers. Daarvoor moet u de gemaakte afspraken en alle feiten en omstandigheden in kaart brengen, om vervolgens op basis van de aandachtspunten uit het Deliveroo-arrest te beoordelen of sprake is van een arbeidsovereenkomst.
Tip! Als dat het geval is, dan is het van belang te kijken of de afspraken en de werkwijze zodanig kunnen worden aangepast dat er geen sprake van een arbeidsovereenkomst meer is. Dan kan het handig zijn gebruik te maken van modelovereenkomsten die zijn beoordeeld door de Belastingdienst.
Tip! Bekijk of het mogelijk is om als opdrachtgever de zzp’er een dienstverband aan te bieden indien u dit beiden een wenselijke situatie lijkt.
Disclaimer
Hoewel bij de samenstelling van deze Advieswijzer de uiterste zorg is nagestreefd, wordt geen aansprakelijkheid aanvaard voor onvolledigheden of onjuistheden. Vanwege het brede en algemene karakter van de Advieswijzer, is deze niet bedoeld om alle informatie te verschaffen die noodzakelijk is voor het nemen van financiële beslissingen.
Geen wijziging met ingang van 1 januari 2026, maar waar werkgevers nu al in hun bedrijfsvoering rekening mee moeten houden, is de 12% pseudo-eindheffing in de loonbelasting vanaf 2027. Vanaf dat moment is een werkgever 12% pseudo-eindheffing verschuldigd over de cataloguswaarde van een personenauto met CO2-uitstoot die hij aan een werknemer ter beschikking stelt. De heffing geldt niet voor auto’s die niet privé gebruikt worden, waarbij woon-werkverkeerkilometers als privé worden aangemerkt. Verder geldt de heffing ook niet voor personenauto’s zonder CO2-uitstoot of voor auto’s die geen personenauto zijn (bijvoorbeeld een bestelauto).
Let op! Voor personenauto’s die al vóór 1 januari 2027 ter beschikking zijn gesteld, geldt overgangsrecht. Voor deze personenauto’s geldt de heffing pas vanaf 18 september 2030.
Voor het privégebruik van nieuwe auto’s zonder CO2-uitstoot geldt in 2026 een bijtelling van 18% over de eerste € 30.000 cataloguswaarde en 22% daarboven. Wordt in 2027 een nieuwe auto zonder CO2-uitstoot ter beschikking gesteld, dan bedraagt de bijtelling 20% over de eerste € 30.000 (cataloguswaarde) en 22% daarboven. Deze bijtelling geldt voor de eerste 60 maanden na de maand waarin de auto voor het eerst is toegelaten op de weg. Voor auto’s op waterstof of zonne-energie gelden de bijtellingspercentages van 18% en 20% overigens over de gehele cataloguswaarde.
Let op! De bijtelling voor auto’s met CO2-uitstoot bedraagt in 2026 22%. Betreft het een auto van vóór 2017, dan bedraagt de bijtelling 25% over de cataloguswaarde. Dit is alleen anders als het een auto zonder CO2-uitstoot is of een auto die onder de youngtimerregeling valt. In dat geval bedraagt de bijtelling voor de auto zonder CO2-uitstoot 21% van de cataloguswaarde tot € 30.000 en 25% daarboven. Voor de youngtimer geldt 35% van de waarde in het economisch verkeer.
De bijtelling voor privégebruik van een auto die zestien jaar geleden voor het eerst in gebruik is genomen, bedraagt in 2026 35% van de waarde in het economisch verkeer. Dit wordt ook wel de youngtimerregeling genoemd. In 2025 lag de leeftijdsgrens voor deze regeling nog op vijftien jaar.
Is de auto in 2026 jonger dan zestien jaar, maar vóór 1 januari 2017 voor het eerst in gebruik genomen, dan bedraagt de bijtelling in 2026 25% van de cataloguswaarde. Heeft een dergelijke auto geen CO2-uitstoot, dan kan tot een cataloguswaarde van € 30.000 in 2026 een bijtellingspercentage van 21% worden toegepast.
Tip! Voor de auto die in 2025 al aan dezelfde werknemer ter beschikking werd gesteld en die in 2025 vijftien jaar of ouder is geworden, geldt overgangsrecht. Voor deze auto mag heel 2026 uitgegaan worden van een bijtelling van 35% van de waarde in het economisch verkeer.
Let op! Met ingang van 1 januari 2027 gaat de leeftijdsgrens in de youngtimerregeling naar 25 jaar. Er geldt dan geen overgangsrecht meer.
Per 1 januari en 1 juli wordt het wettelijk bruto minimumuurloon altijd geïndexeerd. Per 1 januari 2026 is dit voor werknemers van 21 jaar of ouder verhoogd naar € 14,71 (per 1 juli 2025 bedroeg dit nog € 14,40). Voor werknemers tussen de 15 en 20 jaar gelden minimumuurlonen die hiervan zijn afgeleid. Er is een voornemen om deze percentages per 1 januari 2027 te verhogen van 80 naar 87,5% voor een 20-jarige, voor een 19-jarige van 60 naar 75%, voor een 18-jarige van 50 naar 62,5%, voor een 17-jarige van 39,5 naar 50% en voor een 16-jarige van 34,5 naar 40%.
De zachte landing voor de handhaving van schijnzelfstandigheid zoals die gold in 2025 wordt in 2026 gedeeltelijk verlengd. Deze gedeeltelijke verlenging betekent dat de Belastingdienst ook in 2026 in principe start met een bedrijfsbezoek in plaats van meteen met een belastingcontrole. De ondernemer krijgt daarna in principe de mogelijkheid om zijn bedrijfsvoering te verbeteren.
De Belastingdienst kan in 2026 – net als in 2025 – wel naheffingen opleggen. Als sprake is van (evidente) schijnzelfstandigheid, heeft de Belastingdienst dus de mogelijkheid om te handelen. Waar in 2025 nog geen vergrijpboetes opgelegd konden worden, kan dat vanaf 2026 wel. De verlenging van de zachte landing geldt dus niet voor vergrijpboetes. De Belastingdienst kan een vergrijpboete opleggen als sprake is van (voorwaardelijke) opzet of grove schuld. De verlenging van de zachte landing geldt nog wel voor verzuimboetes. De Belastingdienst legt dus in 2026 nog geen verzuimboetes op.
Let op! De verlenging van de zachte landing geldt alleen in 2026. Vanaf 2027 zal de Belastingdienst dus niet meer starten met een bedrijfsbezoek en dus ook verzuimboetes opleggen.
Het normbedrag voor het gebruikelijk loon is in 2026 € 2.000 hoger dan het normbedrag in 2025 en bedraagt € 58.000 per jaar. Welk gebruikelijk loon u in 2026 moet toepassen is niet alleen afhankelijk van dit normbedrag, maar ook van het loon uit de meest vergelijkbare dienstbetrekking en van het loon van de meest verdienende werknemer van uw bv of daarmee verbonden bv’s.
De vrije ruimte in de WKR bedraagt in 2026, net als in 2025, 2% van de loonsom tot € 400.000 en 1,18% daarboven. Vanaf 1 januari 2027 gaat de vrije ruimte omhoog naar 2,16% van de loonsom tot € 400.00 en 1,18% daarboven.
De onbelaste vergoeding voor thuiswerken bedraagt in 2026 € 2,45 per dag (2025: € 2,40). Ook het normbedrag voor de waarde van maaltijden in kantines of tijdens personeelsfeesten op de bedrijfslocatie stijgt in 2026 naar € 4,05 per maaltijd (2025: € 3,95). Het normbedrag voor huisvesting in inwoning stijgt van € 6,80 per dag in 2025 naar € 7,00 per dag in 2026.
De maximale onbelaste vrijwilligersvergoeding bedraagt in 2026 € 2.200 per jaar en € 220 per maand (in 2025 € 2.100 per jaar en € 210 per maand). De onbelaste vrijwilligersvergoeding moet binnen de maximale bedragen blijven en de vrijwilliger moet de werkzaamheden niet bij wijze van beroep verrichten voor aangewezen, niet-commerciële organisaties. De Belastingdienst gaat ervan uit dat de werkzaamheden niet bij wijze van beroep worden verricht als de maximumuurvergoeding in 2026 € 5,75 bedraagt (in 2025 was dit nog € 5,60). Voor vrijwilligers jonger dan 21 jaar bedraagt deze maximumuurvergoeding € 3,40 (in 2025 € 3,30).
Het loonkostenvoordeel (LKV) banenafspraak is met ingang van 2026 gewijzigd. Zo heeft u voor dit LKV geen doelgroepverklaring meer nodig, maar moet u in het doelgroepregister bij het UWV nakijken of de werknemer daarin is opgenomen. Verder vervalt het maximum van drie jaar. U heeft vanaf 2026 daarom recht op dit LKV zolang de werknemer bij u in dienst is én in het doelgroepregister is opgenomen. Voor scholingsbelemmerden en werknemers met een indicatie beschut werk bestaat vanaf 2026 geen recht meer op het LKV, tenzij u gebruik kunt maken van het overgangsrecht voor dienstbetrekkingen die vóór 2026 aanvingen.
Let op! Een ander LKV, het LKV oudere werknemers, is per 1 januari 2026 afgeschaft voor dienstbetrekkingen die begonnen op of ná 1 januari 2024. Voor dienstbetrekkingen van vóór die tijd, blijft ook in 2026 nog recht bestaan op het LKV oudere werknemers tot het einde van de looptijd van maximaal drie jaar.
Werkgevers met 100 of meer werknemers zijn verplicht om te rapporteren over het zakelijk verkeer én het woon-werkverkeer van hun werknemers. Deze verplichting staat bekend onder de naam ‘Rapportageverplichting werkgebonden personenmobiliteit’, afgekort WPM. Het voornemen bestaat om bedrijven tot 250 werknemers vanaf 2027 uit te zonderen van deze verplichting. Hiervoor is wetgeving in voorbereiding. De staatssecretaris treedt met de Vereniging van Nederlandse Gemeenten (VNG) in overleg over de handhaving tot 1 januari 2027. Hij wil graag dat gemeenten en omgevingsdiensten tot 1 januari 2027 terughoudend omgaan met hun handhavingsbevoegdheden bij bedrijven tot 250 werknemers.
Na de overstap informeert de Belastingdienst alle klanten via de site en via de berichten die belastingplichtigen ontvangen. Denk hierbij bijvoorbeeld aan het bericht dat u een aanslag moet betalen of een toeslag deels terug moet betalen.
Let op! Tot 1 mei 2026 verandert er niets voor belastingplichtigen.
Vanaf half januari 2026 start de Belastingdienst met het verstrekken van nadere informatie over de wisseling van bank. Zorg dat u tijdig op de verandering inspeelt, om vertraging van uw betalingen en boetes te voorkomen. U vindt hier meer informatie.
Voor de waarde van maaltijden in bedrijfskantines of soortgelijke ruimtes of tijdens personeelsfeesten op de bedrijfslocatie, bedraagt het normbedrag in 2026 € 4,05. In 2025 bedroeg dit bedrag nog € 3,95.
Let op! Het normbedrag – verminderd met een eventuele bijdrage van uw werknemer – is loon voor uw werknemer.
Tip! U kunt er ook voor kiezen om dit loon aan te wijzen als eindheffingsloon in de vrije ruimte. In dat geval betaalt u werknemer hier geen loonbelasting over. U bent dan 80% eindheffing verschuldigd als het totaal van aangewezen loonbestanddelen de vrije ruimte in een jaar overschrijdt.
Voor de extra kosten die verbonden zijn aan thuiswerken kunt u, onder voorwaarden, een onbelaste vergoeding geven aan uw werknemer. Deze onbelaste vergoeding bedraagt in 2026 € 2,45 per dag. In 2025 was dit nog € 2,40.
Verzorgt u huisvesting op de werkplek, dan kan daar onder voorwaarden een nihilwaardering voor gelden. Als deze nihilwaardering niet van toepassing is en er geen sprake is van een (dienst)woning, kunt u onder voorwaarden voor de waarde van de huisvesting in 2026 het normbedrag van € 7,00 per dag aanhouden. In 2025 bedroeg dit normbedrag nog € 6,80 per dag.
Het bedrag van de onbelaste reiskostenvergoeding is in 2026 net als in 2025 € 0,23 per kilometer.
HLB Nannen is an independent member of HLB International, the global advisory and accounting network.
Volg ons ook via


© 2024 HLB Nannen | Cookie statement | Privacy statement | Algemene voorwaarden | KVK 01140751 | BTW NL0033 79 760 B01
